
本文通过具体示例逐步介绍计算过程,提供常用收入等级的表格,并指出每个计算器达到极限的要点。
公式
根据德国《所得税法》第 23 条,应税收益计算如下:
处置收入减去收购成本减去可扣除费用 = 收益或损失
收购成本包括购买价格加上购买费用。可扣除费用涵盖出售费用和可直接归因于交易的交易成本。一般成本如硬件钱包或托管费不可扣除。
一个计算示例
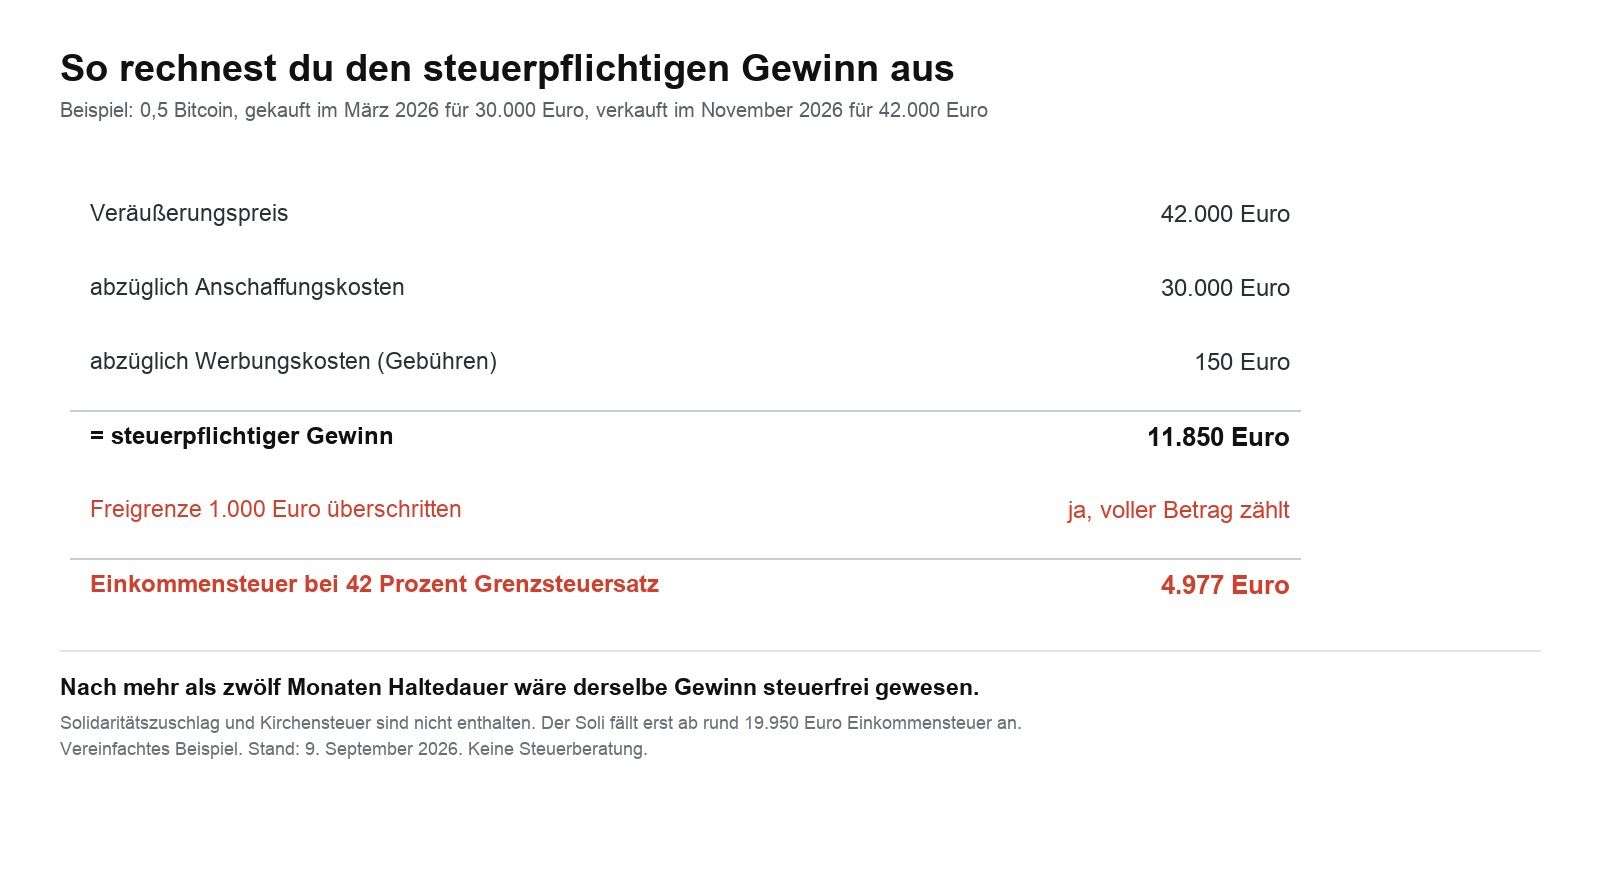
关键点在最后一行:如果购买和出售之间过去了十二个月以上,同样的收益将保持免税。持有期是将金额降至零的唯一杠杆。
也要注意免税门槛。它设定为 1,000 欧元,适用于一年内所有私人处置交易的总和。这是一个免税门槛,而不是免税额:对于 1,001 欧元的收益,您需要对全额缴税,而不仅仅是对超过门槛的一欧元缴税。
10,000 欧元收益的剩余部分
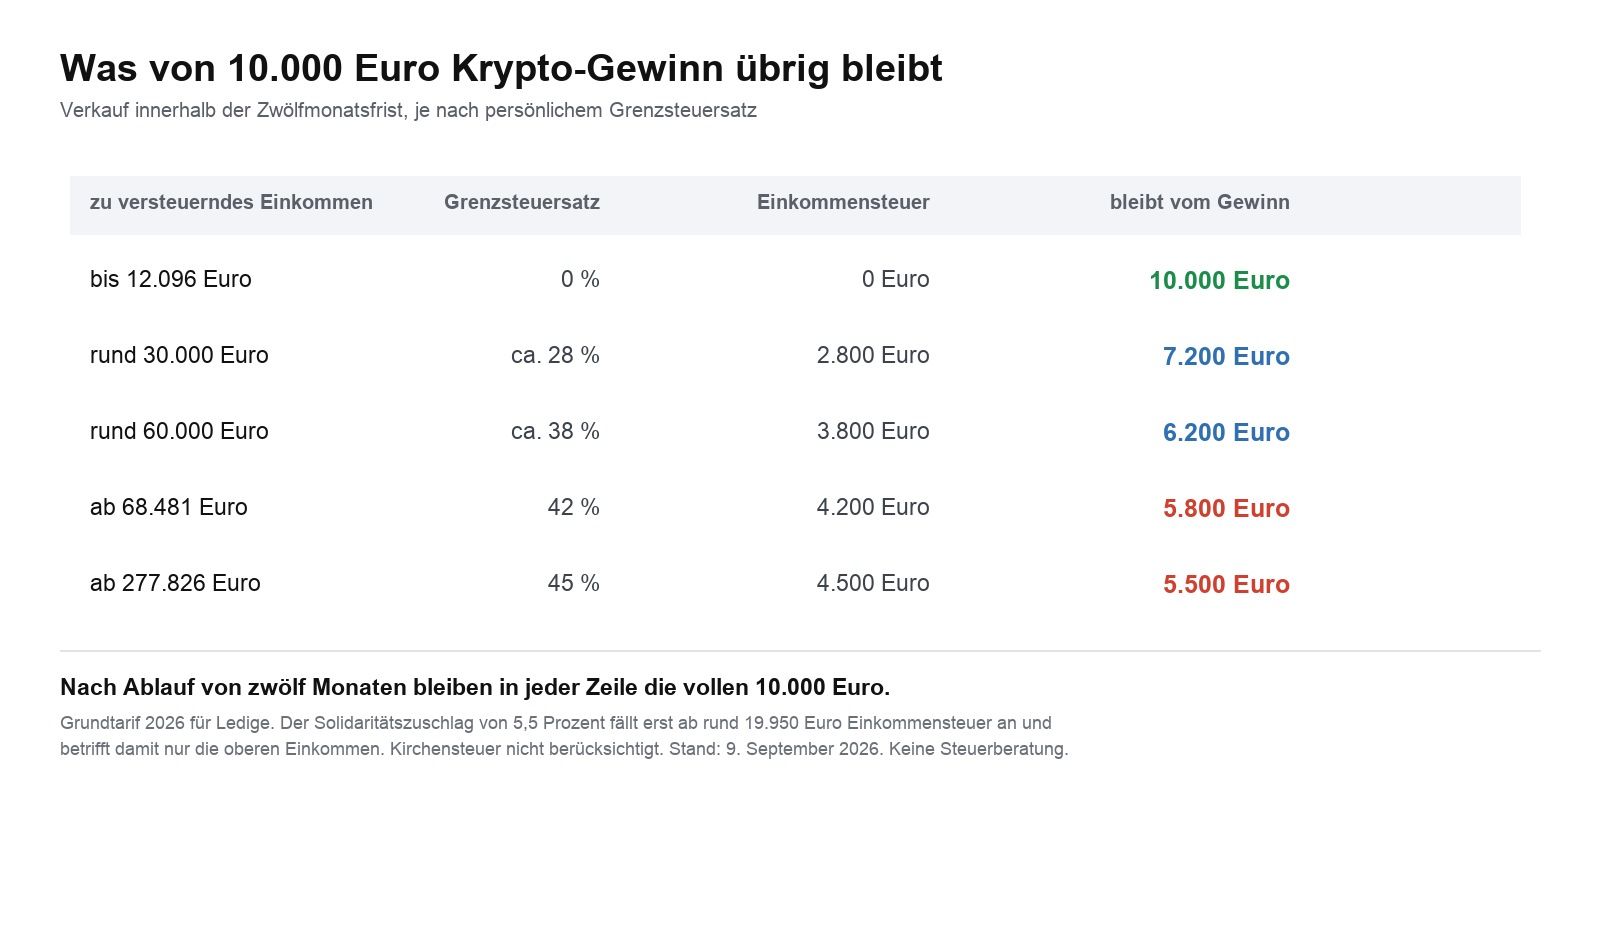
该表显示了 2026 年单身申报者的基本税率。有两点需要特别注意,因为它们经常被错误地呈现。
首先是团结附加费。它相当于所得税的 5.5%,但仅在所得税约为 19,950 欧元时才生效。对于表中较低收入行的大多数投资者来说,这根本不会产生。全面添加该费用的计算器得出的结果会偏高。
其次是边际税率。它适用于额外的欧元,而不是您的全部收入。加密货币收益也可能使您进入更高的税级,从而使平均税率上升。接近门槛的人应比使用表格进行更精确的计算。
计算所需内容
对于每个出售的头寸,您需要四个细节。如果缺少其中任何一个,计算就会变成估算:
收购日期及时间,因为期限精确到天。
以欧元计的收购成本,包括购买费用。
处置日期和价格,同样以欧元计。
钱包或交易所,因为评估是按钱包进行的。
在币币兑换中没有欧元价格。在这种情况下,必须使用兑换时刻的市场价值,用于交易的双方。
每个计算器失去精度的点
只要您只买过一次并卖过一次,计算就很简单。一旦您多次购买,消耗顺序就决定了哪些硬币被视为已售出,从而决定税额。
联邦财政部 2025 年 3 月 6 日的信函规定了顺序:首先是单独识别,即您可以证明处置了哪些特定硬币。如果不可能,则出于持有期目的,先获得的加密资产被视为先出售。对于估值,适用平均法,为简单起见,那里也可以假设为先进先出法(FIFO)。
这种顺序通常对您有利,因为它首先消耗最旧且通常免税的头寸。但只有在您的历史记录没有缺口的情况下才能正确应用。这对储蓄计划意味着什么,我们在关于比特币和税收的文章中进行了说明。
何时计算器足够,何时不够
如果您购买次数少,都在同一个交易所,且仅以欧元进行交易,简单的计算器就足够了。然后您可以在电子表格中重现上述公式。
只要适用以下任一要点,专业工具就值得投资:
您在多个交易所交易或在钱包之间转移头寸。
您进行币币兑换,因为每笔交易都需要两个市场价值。
您运行一个有许多单独分期付款的储蓄计划。
您获得质押或借贷收入,这些收入必须在到达时进行估值。
哪些工具可以处理这些以及它们的成本在我们的加密货币税务工具比较中有所说明。关于期望的一点说明:没有工具可以替代个案的税务评估,也没有工具对结果负责。
2027 年起计算的变化
根据联邦财政部 2026 年 9 月 8 日的草案,计算将大大简化:对收益征收 25% 的预扣税加上团结附加费,无论持有期如何,并且不再涉及十二个月窗口的问题。
按照草案规定,仅影响 2026 年 12 月 31 日之后获得的加密资产。在此之前的一切,计算将保持此处所述完全相同。尚未做出决定;细节见我们关于截止日期和祖父条款的文章。
常见问题
如何计算加密货币收益的税款?
处置收入减去收购成本再减去费用,即为收益。如果出售发生在十二个月内且总收益超过 1,000 欧元,则需按您的个人所得税率缴税。
有免费的加密货币税务计算器吗?
对于简单情况,电子表格中的公式就足够了。免费在线计算器大多只处理单笔交易,且不考虑消耗顺序或所有交易的免税门槛。
加密货币的税率有多高?
没有单独的税率。适用您 14% 至 45% 的个人所得税率。持有期超过十二个月后,不产生税款。
团结附加费总是额外收取吗?
不。它仅在所得税约为 19,950 欧元时才生效,因此仅涉及较高收入。
如何计算币币兑换?
您使用兑换时刻的市场价值。放弃的硬币被视为已处置,收到的硬币被视为已收购,并重新开始十二个月的期限。
我可以扣除费用吗?
可以,只要它们可以归因于个别交易。购买费用增加收购成本,出售费用减少收益。